

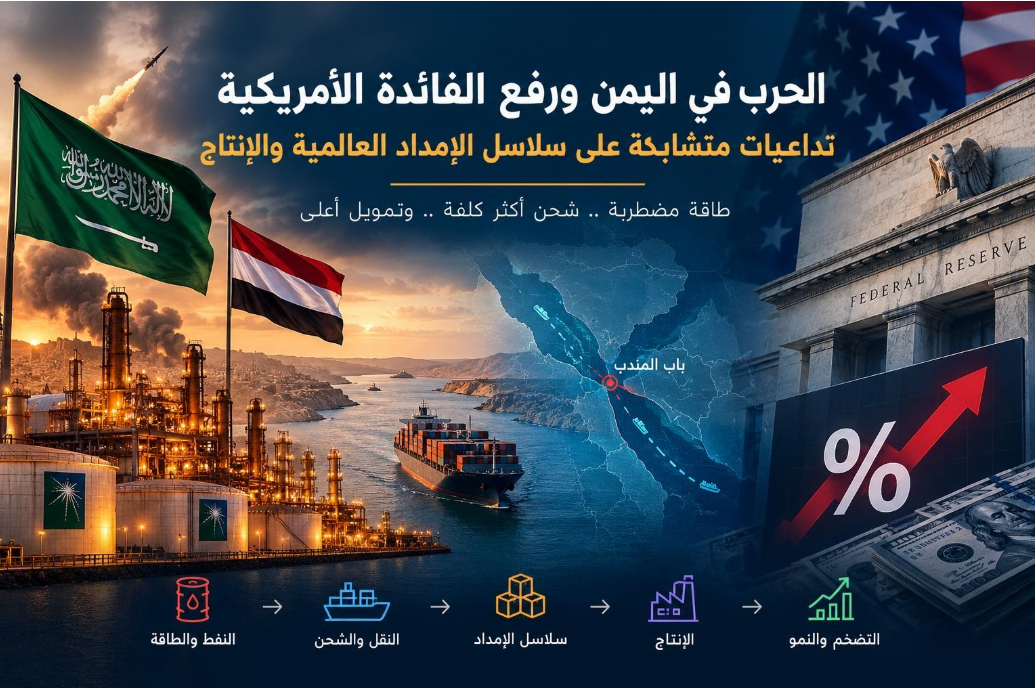
يشهد الاقتصاد العالمي في سبتمبر 2026 تزامنًا بين صدمة جيوسياسية في منطقة شديدة الأهمية للطاقة والتجارة، وتشديد نقدي من جانب الاحتياطي الفيدرالي الأمريكي. هذا التزامن يزيد الضغوط على تكاليف النقل والطاقة والتمويل، ويجعل الشركات العالمية أكثر حذرًا في إدارة مخزوناتها واستثماراتها وسلاسل توريدها.
أولًا: تأثير الحرب والهجمات على قطاع النفط السعودي
يمثل التصعيد بين السعودية والحوثيين في اليمن خطرًا يتجاوز حدود البلدين، لأن البحر الأحمر وباب المندب يمثلان جزءً مهمًّا من شبكة التجارة والطاقة العالمية. وقد أدت الهجمات على السفن والمنشآت المرتبطة بالنفط السعودي إلى زيادة مخاطر النقل وإعادة توجيه بعض الشحنات، وهو ما يرفع تكاليف التأمين والشحن ويزيد زمن وصول السلع.
وتُظهر البيانات الأخيرة حجم الصدمة بوضوح؛ فقد قدرت وكالة الطاقة الدولية أن إمدادات السعودية من الخام انخفضت في أغسطس إلى نحو 6 ملايين برميل يوميًا، وهو أدنى مستوى لها منذ أكثر من ثلاثة عقود، مع انخفاض قدره نحو 2.3 مليون برميل يوميًا عن شهر يوليو. كما خفضت الوكالة توقعاتها لإمدادات الخام السعودية لعام 2026.
كما أعلنت شركة أرامكو في السعودية عدم قدرتها على تصدير النفط الخام إلى بعض الدول الأوروبية في شهر أكتوبر القادم نتيجة لتوقف العمل في خط شرق-غرب المعروف باسم “بترولاين” وذلك نتيجةً لتعرضه لهجمات بمسيرات. أدى ذلك إلى لجوء تلك الدول إلى البحث عن بدائل للنفط بعد أن ارتفعت أسعار البنزين إلى 103 يورو لملئ خزان بسعة 50 لترًا.
ثانيًا: انتقال الصدمة من النفط إلى سلاسل الإمداد
ارتفاع أسعار النفط لا يعني فقط ارتفاع تكلفة الوقود؛ فالنفط يدخل بصورة مباشرة وغير مباشرة في تكلفة النقل البحري والبري والجوي، والبتروكيماويات، والبلاستيك، والأسمدة، والتغليف، والعديد من المدخلات الصناعية.
كما أن اضطراب باب المندب يدفع شركات الشحن إلى تغيير مساراتها أو زيادة إجراءات الحماية، ما يؤدي إلى ارتفاع أجور الشحن والتأمين وإطالة زمن الرحلات. وتشير بيانات حديثة إلى أن حركة السفن عبر باب المندب تراجعت، بالتزامن مع ارتفاع المخاطر في البحر الأحمر.
وهنا تظهر أهمية المخزون، فالشركات التي تعتمد على نظام Just-in-Time قد تضطر إلى الاحتفاظ بمخزون أمان أكبر لتجنب توقف الإنتاج، وهو ما يرفع رأس المال العامل وتكلفة التخزين. وفي المقابل، قد تلجأ شركات أخرى إلى تنويع الموردين ومصادر الطاقة والموانئ لتقليل اعتمادها على مسار واحد.
ثالثًا: تأثير رفع الفائدة الأمريكية بمقدار 25 نقطة أساس
في 16 سبتمبر 2026، رفع الاحتياطي الفيدرالي الأمريكي سعر الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4%، في ظل استمرار التضخم عند مستويات مرتفعة.
ورغم أن الزيادة تبدو صغيرة، فإن تأثيرها على الشركات العالمية يأتي من عدة قنوات. أولها ارتفاع تكلفة الاقتراض بالدولار، وهو أمر مهم للشركات التي تمول شراء المواد الخام أو المخزون أو المعدات بالدولار. وثانيها احتمال زيادة قوة الدولار، ما يجعل السلع المقومة بالدولار أكثر تكلفة بالنسبة للمستوردين في الاقتصادات الناشئة.
رابعًا: التفاعل بين الصدمتين
ما يجعل الأمور أكثر تعقيدًا هو أن صدمة الطاقة وصدمة الفائدة تعملان في اتجاهين مختلفين. ارتفاع أسعار النفط والنقل يدفع تكاليف الإنتاج والتضخم إلى الأعلى، بينما يحاول رفع الفائدة تقليل الطلب والتضخم من خلال زيادة تكلفة الاقتراض وتقليل الاستهلاك.
وهذا يخلق معضلة للشركات العالمية؛ فهي تواجه في الوقت نفسه تكلفة مدخلات أعلى، وشحنًا أكثر تكلفة، ومخاطر أكبر في الإمداد، وتكلفة تمويل أعلى. لذلك قد تتجه الشركات إلى تقليل المخزون غير الضروري، وتنويع الموردين، وزيادة الاعتماد على الموردين المحليين أو الإقليميين، وإعادة تقييم مواقع المصانع والمخازن.
ومن منظور الاقتصاد الكلي، قد يؤدي استمرار هذه الظروف إلى مزيج من التضخم وتباطؤ النمو وهو ما يُعرف بالركود التضخمي؛ فارتفاع تكلفة الطاقة والنقل يضغط على الأسعار، بينما تؤدي الفائدة المرتفعة إلى الحد من الاستثمار والاستهلاك.
إذن، يمكن النظر إلى التطورات الحالية باعتبارها صدمة مزدوجة لسلاسل الإمداد العالمية، فالصراع في منطقة البحر الأحمر والخليج يضغط على الطاقة والنقل والمخزونات، بينما يؤدي التشديد النقدي الأمريكي إلى زيادة تكلفة رأس المال والتمويل.
إعداد الباحث الاقتصادي: أ/ محمد شرع

Leave feedback about this